信息公开专栏 民间融资信息服务透明化,构建可信市场环境
引言
随着民间融资活动日益活跃,其在缓解中小微企业融资难、满足民间资本投资需求方面发挥了积极作用。信息不对称、操作不透明、风险识别困难等问题也随之凸显,部分不法分子借“民间融资信息服务”之名从事非法集资、高利贷等违法活动,损害了公众利益和市场秩序。为促进民间融资规范健康发展,设立“信息公开专栏”并强化“民间融资信息服务”透明化,已成为监管与行业自律的重要方向。
一、为什么要设立信息公开专栏
信息公开是治理民间融资乱象的基础性手段。通过专栏形式集中披露相关信息,可以实现以下目标:
- 降低信息不对称:让资金供需双方、社会公众能够便捷获取融资主体资质、运营模式、利率水平及风险状况,避免盲目决策。
- 强化主体自律:倒逼民间融资服务机构主动合规,定期上报和公示关键数据,形成“阳光化”经营习惯。
- 辅助监管预警:为监管部门提供实时或定期动态信息,便于及时发现异常资金流、超范围经营、虚假标的等违规线索。
- 保护金融消费者:提升公众风险识别能力,减少落入非法集资、诈骗陷阱的可能性。
二、民间融资信息服务的核心内容与公开要点
民间融资信息服务通常涵盖借贷撮合、信息咨询、信用评估、合同登记等中介活动。在信息公开专栏中,应重点披露以下内容:
| 公开项目 | 具体说明 |
|---------|----------|
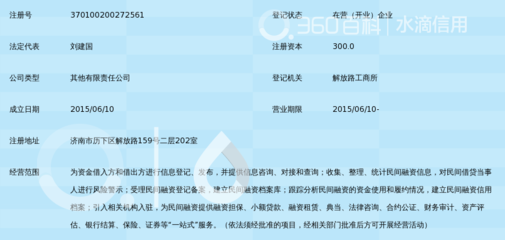
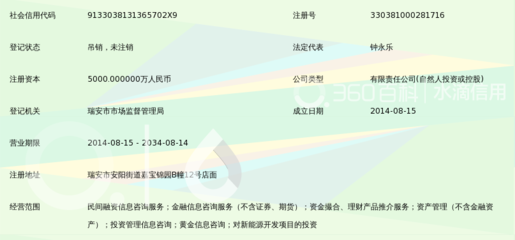
| 机构基本信息 | 名称、注册资本、经营范围、备案/许可情况、高管履历 |
| 业务模式 | 借贷撮合方式、服务费率、是否存在资金池、担保措施 |
| 利率与费用 | 综合年化利率区间、逾期罚息、其他服务费 |
| 风险揭示 | 借贷违约风险、流动性风险、法律合规风险等提示 |
| 统计数据 | 累计撮合金额、笔数、逾期率、代偿情况(如有) |
| 投诉与处罚 | 举报渠道、已核实的违规记录、监管部门处罚决定 |
| 合同示范文本 | 借贷合同、居间服务合同模板,供公众对照使用 |
通过这些信息的常态化公开,可以打破人为制造的信息壁垒,形成“良币驱逐劣币”的良性机制。
三、专栏的建设与运营建议
1. 统一归口,分级展示
建议由地方金融监管部门或行业协会牵头,建设统一的“民间融资信息公开专栏”,并按照机构类别、业务类型、风险等级进行分层展示,方便用户按需查询。
2. 强制披露与自愿披露结合
对于持牌或备案机构,应设定强制披露底限(如季度运营数据、重大诉讼、股东变更);鼓励机构自愿披露更多风控指标、正面实践案例,作为信用加分项。
3. 动态更新与交互反馈
信息公开不是“一次性公告”,而应建立月度/季度更新机制。同时开设公众留言、投诉举报入口,让市场参与者的反馈成为信息更新的驱动力。
4. 数据脱敏与隐私保护
在公开融资项目信息时,需对借款人姓名、身份证号等敏感信息依法做脱敏处理,防止侵犯个人隐私或商业秘密,平衡公开与保密的关系。
四、对相关主体的意义与行动建议
- 对融资服务中介:尽早接入信息公开体系,完善内部数据治理,将透明化视为提升品牌信任度的机遇,而非行政负担。
- 对出借方与借款方:在决策前主动查询专栏信息,核对机构备案情况、综合利率与风险提示,留存线上页面或截图作为证据。
- 对监管与行业组织:及时将异常机构列入警示名单,公示典型案例,开展投资者教育,利用专栏数据构建民间融资风险指数。
五、展望:透明化驱动的民间融资新生态
信息公开专栏不仅是合规要求的技术体现,更是民间融资走向现代化治理的关键一步。依托大数据、区块链存证等技术,未来可以实现业绩数据准确、自愿且不可篡改的实时公开,与征信系统、司法数据进一步连通,形成“信息透明—信用积累—风险定价—优胜劣汰”的完整闭环。
当每一个民间融资信息服务提供者都习惯于在阳光下运行,公众的信心才会真正凝聚,民间资本也才能更安全、更高效地流向实体经济最需要的地方。
如若转载,请注明出处:http://www.pp-fa.com/product/50.html
更新时间:2026-10-03 13:19:40