暖流资本与民间融资信息服务 链接资本与实体经济的创新桥梁
在当今经济高质量发展的背景下,中小微企业及个体经营者对灵活、高效的资金需求日益增长,而传统金融体系往往难以完全覆盖这些“毛细血管”般的融资诉求。在此背景下,以“暖流资本”为代表的民间融资信息服务模式应运而生,成为连接民间资本与实体融资需求的重要桥梁。
一、民间融资信息服务的本质与价值
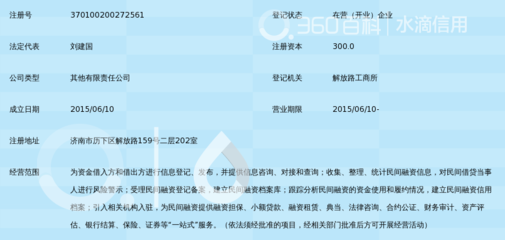
民间融资信息服务,并非直接的吸储或放贷,而是扮演“信息中介”与“撮合平台”的角色——通过专业的风控模型、大数据匹配及信用评估体系,将有闲置资金的出借人与有真实、合规借款需求的融资方进行高效对接。其核心价值在于:
- 缓解信息不对称:传统民间借贷多依赖熟人关系,范围有限。信息服务机构利用技术手段打破地域与圈层壁垒,让资金供需双方在更广阔的市场中透明匹配。
- 降低融资成本:通过标准化流程和规模效应,减少中间环节,使中小微企业能以更合理的成本获得短期周转或发展资金。
- 激活民间资本:将分散、沉睡的民间资金引导至实体经济最需要的环节,提高资本配置效率。
二、暖流资本的实践路径
作为专注于民间融资信息服务的品牌,“暖流资本”通常在合规框架内,构建线上线下一体化的信息服务平台。其特点包括:
- 严格的信息审核与披露:要求融资方提供真实经营数据、资金用途说明,并向出借人充分揭示风险,避免虚假标的和资金池。
- 场景化产品设计:针对小微企业“短、小、频、急”的融资特点,设计期限灵活、额度适中的信息撮合产品,如供应链周转、设备购置垫资等。
- 技术驱动的风控:运用人工智能、隐私计算等技术,在不接触资金的前提下,生成多维度信用画像,提升撮合成功率与安全性。
三、合规边界与风险防范
民间融资信息服务必须恪守法律红线,不得逾越“非法集资”“非法吸收公众存款”等禁区。暖流资本类平台应做到:
- 不触碰资金:仅为借贷双方提供信息发布、信用评估、撮合签约等服务,资金流转通过持牌第三方支付或银行存管完成。
- 不承诺保本保息:向出借人明确提示“借贷有风险,出借需谨慎”,杜绝刚性兑付宣传。
- 保护隐私与数据安全:合法采集、使用融资方与出借人信息,防止泄露与滥用。
四、未来展望:从信息服务到生态赋能
随着监管政策的完善与金融科技的深化,民间融资信息服务将从单纯的“撮合”升级为“小微企业综合服务生态”。暖流资本等平台有望进一步整合财税、法务、供应链等资源,为融资方提供全生命周期的成长支持,真正实现“暖流”润泽实体,让民间资本在阳光下有序流动。
暖流资本与民间融资信息服务,是普惠金融体系的有益补充。在合法合规、信息透明、风险可控的前提下,这种模式能够有效缓解中小微企业融资难题,为民间资本开辟规范的出路,最终推动实体经济与民间资本的双向奔赴与共赢。
如若转载,请注明出处:http://www.pp-fa.com/product/38.html
更新时间:2026-10-03 04:47:38